Deux opérations réelles. Deux offres de prêt. Tous les chiffres, y compris ceux qui m'arrangent moins. Dont un bien acheté avec un taux à 4,34 % qui dégage quand même du cash-flow.
Si tu achètes au prix affiché en 2026, tu laisses 20 000 à 40 000 € sur la table.
Ce n'est pas une formule. C'est la marge de négociation moyenne constatée sur le marché français cette année, appliquée à un bien de taille courante. En Bourgogne-Franche-Comté, où j'achète, elle monte encore.
9 à 10 %
La marge de négociation moyenne en France en 2026, toutes situations confondues.
13 %
En Bourgogne, Bretagne, Aquitaine et Auvergne. Les marchés que la concurrence a désertés.
+15 %
De décote supplémentaire sur un bien classé F ou G. Cumulable avec le reste.
La plupart des gens ne perdent pas cet argent parce qu'ils manquent de capital. Ils le perdent parce que personne ne leur a montré où regarder.
Chapitre 02 · Les deux marchés
Deux personnes visitent le même appartement. L'une va s'appauvrir avec.
Même bien, même jour, même prix affiché. La seule chose qui change, c'est ce qu'elles regardent.
Il achète avec le cœur
Il paie le prix affiché
Il calcule loyer moins crédit, et s'arrête là
Il oublie la taxe foncière, la copro, la vacance, les impôts
Son bien lui coûte 200 à 400 € par mois
Sa banque refuse le deuxième crédit
Il est bloqué pour dix ans
VS
Il achète avec les chiffres
Il fixe son prix avant de visiter
Il compte toutes les charges, y compris celles qu'on oublie
Il choisit son régime fiscal avant de signer
Le loyer couvre tout
Sa banque lui redit oui
Il recommence
Le cash-flow, ce n'est pas le loyer moins le crédit. C'est là que la majorité des débutants se trompent.
Chapitre 03 · Le vrai cash-flow
Ce qui sort vraiment de ton loyer.
Entre 25 et 30 % du loyer disparaît avant même que tu paies la mensualité du crédit. Voilà les postes, dans l'ordre où les gens les oublient.
Poste
Ce qu'il faut provisionner
Taxe foncière
≈ 1,5 mois de loyer
Charges de copropriété non récupérables
10 à 20 % du loyer
Assurance propriétaire non occupant
2 à 3 %
Provision travaux et entretien
5 % des loyers annuels
Vacance locative et turnover
1 à 2 mois de loyer par relocation
Gestion locative déléguée
7 % TTC maximum
Impôts et prélèvements sociaux
jusqu'à 33 % du loyer si tu ne fais rien
Une règle simple pour ne rien oublier : provisionne 3 € par m² et par mois pour les charges, les travaux et la vacance. Sur 50 m², ça fait 150 € par mois à mettre de côté. Si l'opération ne tient plus avec ça, passe à la suivante.
Chapitre 04 · Apport et secteur
Ton apport décide de ton secteur. Pas l'inverse.
C'est l'erreur d'ordre la plus coûteuse. Les gens ouvrent LeBonCoin, tombent sur un bien, puis essaient de faire rentrer les chiffres. On fait l'inverse : on regarde combien on peut mettre, ça donne le prix au m² qu'on peut viser, et seulement ensuite on ouvre les annonces.
Moins de 800 €/m²
Marché trop étroit, revente incertaine
N'achète pas
800 à 2 000 €/m²
Stratégie cash-flow. Le loyer peut couvrir le crédit et les charges.
10 % d'apport
2 000 à 3 500 €/m²
Stratégie équilibrée. Un peu de rendement, un peu de valorisation.
30 % d'apport
Plus de 3 500 €/m²
Stratégie patrimoniale. Tu places de l'argent, tu n'en gagnes pas chaque mois.
50 % d'apport
Ces pourcentages sont ce qu'il faut injecter pour atteindre l'autofinancement en location longue durée. À Paris, ce n'est même pas de l'investissement locatif : c'est un placement avec un locataire dedans.
Le seuil que j'applique avant tout le reste
Rendement brut minimum = taux du crédit + 5 points.
Avec les taux de 2026 autour de 3,3 % sur 20 ans, il faut donc viser 8,3 % brut minimum. En dessous, tu ne seras pas à l'autofinancement, sauf exception. Vous verrez plus bas que sur mon dernier bien, financé à 4,34 %, il me fallait 9,34 % : j'ai fait 13,4 %.
Outil 01 · Le simulateur
Ce bien s'autofinance-t-il ?
Une seule question, un seul chiffre : le loyer divisé par tout ce que le bien te coûte chaque mois. Au-dessus de 1, il se paie tout seul. En dessous, tu remets au pot tous les mois pendant vingt ans.
€
€
%
€
€
%
ans
€/m
€/an
€/an
m²
Ce calcul est volontairement plus sévère qu'un calcul classique : il provisionne 5 % pour les travaux et 5 % pour la vacance locative, en plus de l'assurance PNO. Ce sont mes hypothèses de travail, celles que j'applique avant d'envoyer une offre. Il n'intègre ni l'assurance emprunteur ni la fiscalité, qui dépendent de ton profil et de ton régime.
—
Coût total de l'opération—
Prix au m² payé—
Montant emprunté—
Mensualité du crédit—
Charges mensualisées—
dont provisions travaux + vacance—
Rendement brut—
Seuil à atteindre (taux + 5)—
Reste chaque mois—
Outil 02 · La grille des 17 filtres
Ma grille des 17 filtres
Ce que je vérifie avant d'envoyer une offre. Coche ce que ton bien respecte. Je refuse tout bien qui n'atteint pas 14 sur 17. Ton score est enregistré dans ton navigateur, tu peux revenir plus tard.
La taxe foncière ne dépasse pas 1,5 mois de loyer
Les charges de copropriété ne dépassent pas 15 % du loyer
Un compteur électrique individuel par logement, jamais de compteur commun
Les frais de gestion sont plafonnés à 7 % TTC
Autofinancement dès le premier mois : le loyer couvre le crédit et toutes les charges
Un fonds de travaux provisionné à 5 % des loyers annuels
Une garantie loyers impayés prévue, adaptée au profil du locataire
Un TRI supérieur à 10 %, y compris en scénario pessimiste
Pas plus de 35 % des lots dans une même copropriété
Surface d'au moins 20 m² : les micro-surfaces génèrent du turnover
Pas au-delà du 3e étage sans ascenseur
Taux d'humidité des murs inférieur à 15 %, testé sur place
Cave ou sous-sol ventilé, et gros œuvre en bon état
Copropriété non endettée, vérifiée sur les 3 derniers PV d'AG
Population de la ville stable ou en hausse sur 10 ans
Pas d'encadrement des loyers sur la commune
Moins de 10 minutes à pied des transports
0/17
Coche les critères que ton bien respecte.
Garde une trace de ton analyse
Laisse ton email et je te recontacte avec mon avis sur ton dossier : ton score, ton ratio d'autofinancement et le secteur que tu vises. Pas de séquence automatique, c'est moi qui lis.
Chapitre 05 · La preuve
Financé à 4,34 % de taux. Et il rapporte quand même.
Août 2024, l'un des pires moments pour emprunter depuis quinze ans. Voici l'offre de prêt telle que la banque me l'a envoyée, et le calcul de rentabilité complet.
53 m² · Bourgogne-Franche-ComtéOffre de prêt du 20 août 2024
55 000 → 41 000 €
Affiché, puis signé. Soit −25 %.
1 558 €
Apport personnel
4,34 %
Taux sur 20 ans
+58 €
Par mois, après impôts
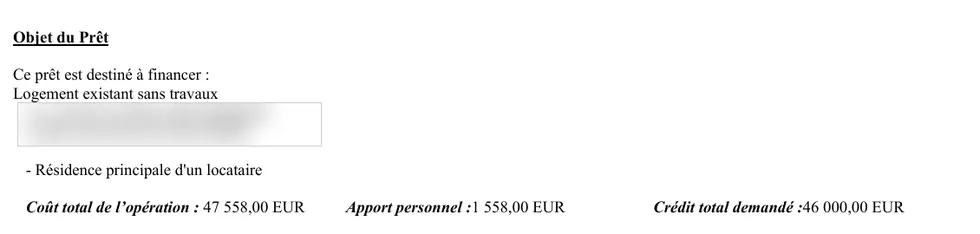
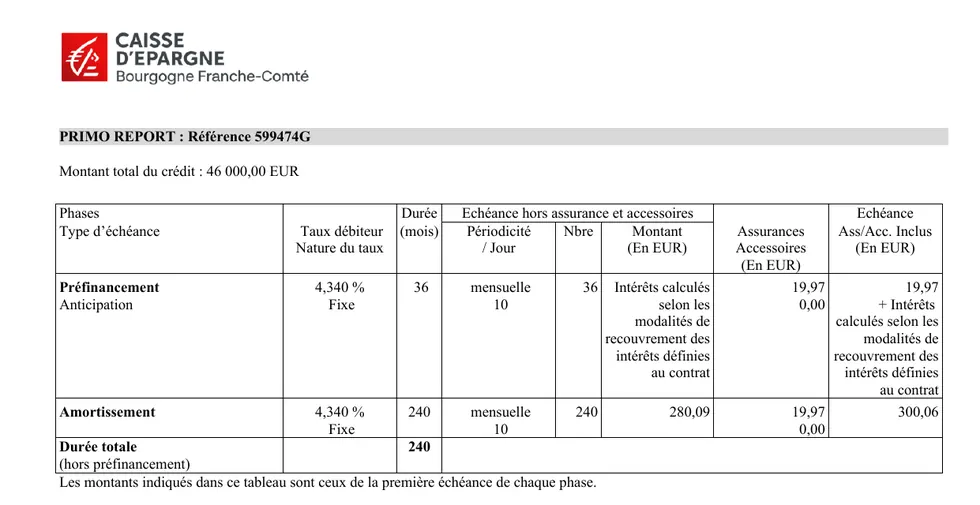
L'objet du prêt. « Résidence principale d'un locataire » : c'est bien un financement locatif, déclaré comme tel. 47 558 € d'opération, 1 558 € de ma poche. L'adresse est masquée.Les conditions. 46 000 € à 4,340 % fixe sur 240 mois. Mensualité 280,09 € hors assurance, 300,06 € assurance comprise. TAEG 5,43 %.
Ligne
Montant
Loyer hors charges
530 €/mois
Mensualité du crédit, assurance comprise
− 300 €/mois
Taxe foncière (490 €/an)
− 41 €/mois
Charges de copropriété (600 €/an)
− 50 €/mois
Assurance PNO (230 €/an)
− 19 €/mois
Reste avant impôts
+ 130 €/mois
Impôts et prélèvements sociaux (nu au réel, TMI 11 %)
− 71 €/mois
Cash-flow réel
+ 58 €/mois
13,4 %
Rendement brut
10,6 %
Rendement net
8,8 %
Net-net, après impôts
La règle vérifiée en direct
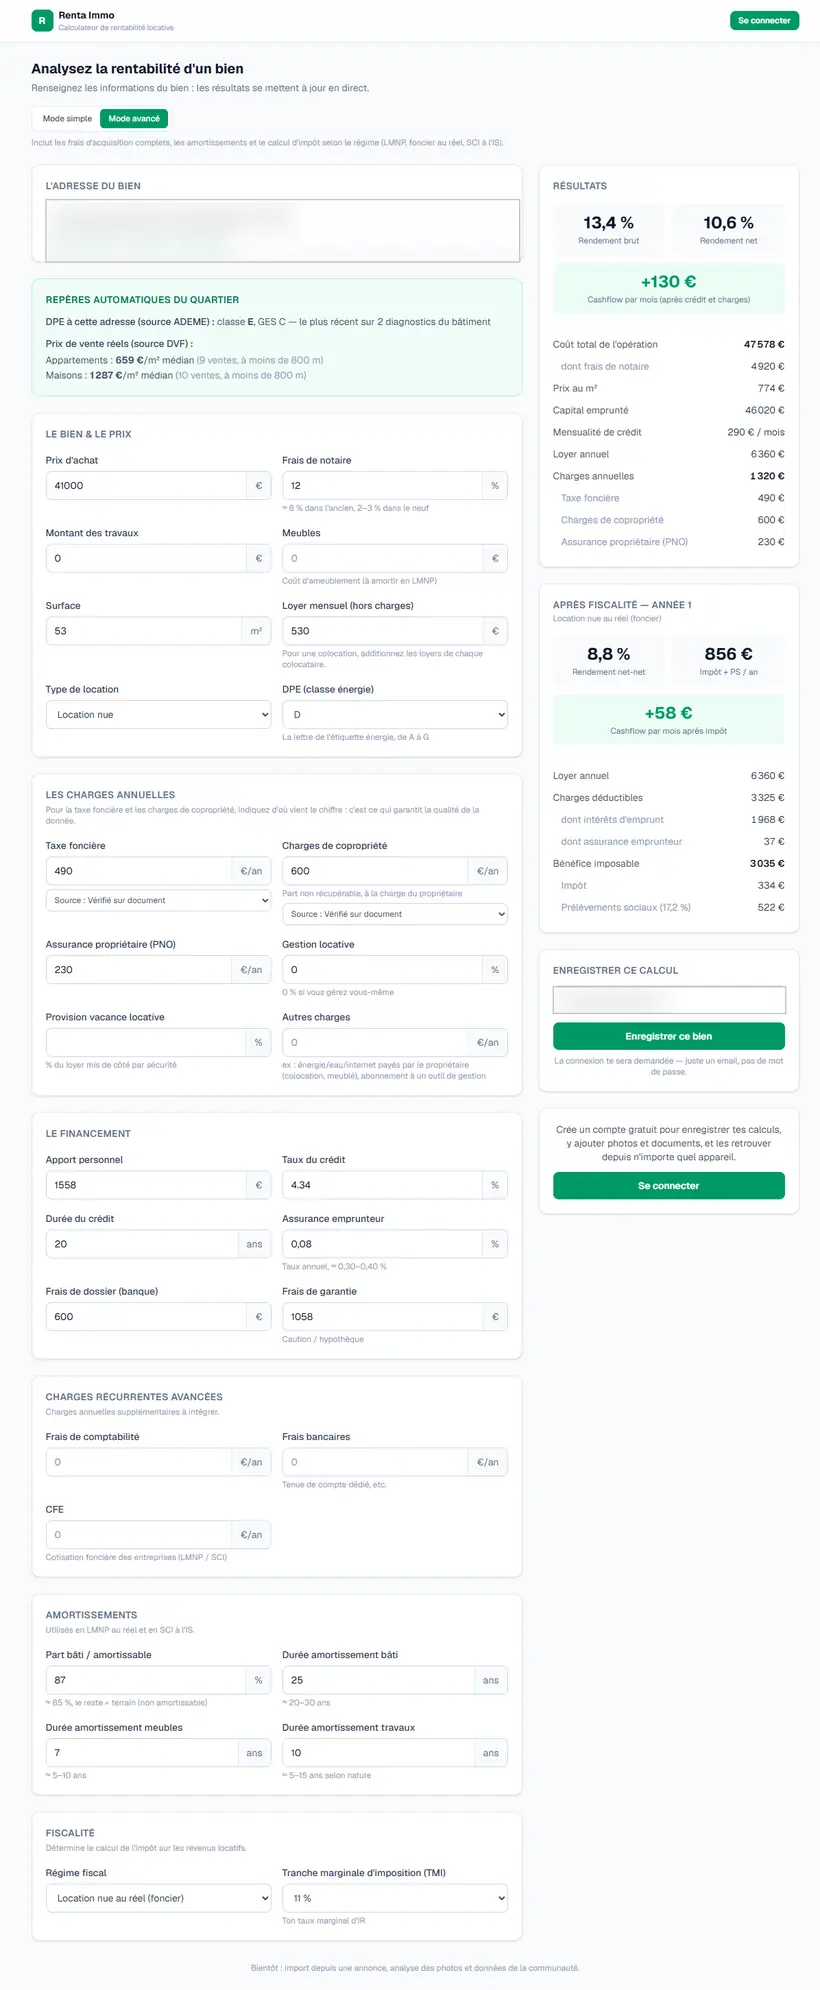
Taux à 4,34 %, donc seuil à 9,34 % de rendement brut. J'ai acheté à 13,4 %. C'est précisément cette marge de 4 points qui absorbe le taux élevé. Le taux n'a jamais été le problème. Le prix d'achat, si.
Un détail que je ne cache pas : il y avait environ 5 000 € de remise aux normes électriques à faire. C'est le vendeur qui les a payés, et c'est intégré au prix de 41 000 €. Économiquement, c'est comme si j'avais acheté 36 000 € et payé les travaux moi-même. Ça change la façon de lire un prix affiché, et c'est exactement le genre de montage qui se négocie.
Le calcul complet, sans rien retirer. Fais défiler dans le cadre. Adresse masquée.
Chapitre 06 · Le contraste
Le taux a presque doublé. Le cash-flow a augmenté.
Voilà pourquoi « j'attends que les taux baissent » est le raisonnement le plus coûteux de l'immobilier. Deux de mes opérations, à deux ans d'écart, dans deux mondes de taux opposés.
Novembre 2022
Août 2024
Taux du crédit
2,55 %
4,34 %
Durée
25 ans
20 ans
Apport personnel
1 450 €
1 558 €
Coût total de l'opération
76 116 €
47 578 €
Rendement brut
11,0 %
13,4 %
Cash-flow après impôts
+ 33 €/mois
+ 58 €/mois
Un taux, ça se renégocie. Un prix d'achat, jamais.
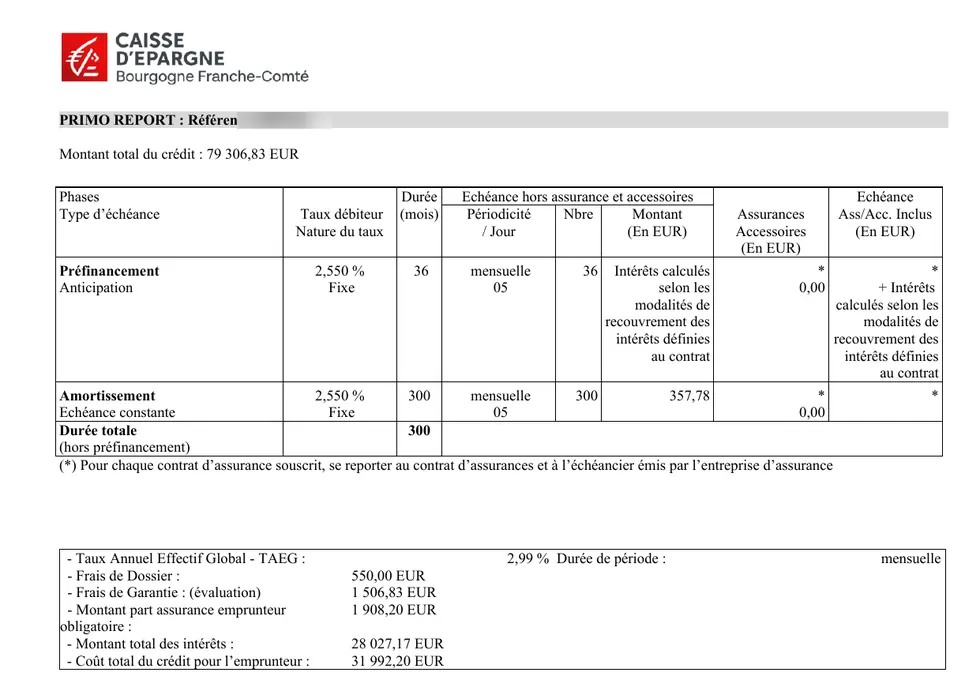
Les conditions de 2022 : 79 306,83 € à 2,550 % sur 300 mois, mensualité 357,78 €. Référence masquée.
Ce que j'ai raté sur celui-là
Affiché 84 000 €, signé 70 000 €. Une décote de 16,7 %, correcte sans être brillante. Avec le recul, deux choses :
→J'aurais pu descendre 5 000 € plus bas. Je ne savais pas encore lire la fatigue d'un vendeur.
→85 m², j'aurais dû étudier une division en deux lots. Je n'y ai même pas pensé.
Le bien s'autofinance quand même. Mais entre les deux opérations, ce n'est pas le marché qui a changé. C'est moi.
Chapitre 07 · Données contre terrain
La base de données disait non. Le terrain disait oui.
794 €/m²
Médiane DVF du secteur sur 54 ventes
824 €/m²
Ce que j'ai payé. Au-dessus de la médiane.
Sur le papier, j'ai payé trop cher. N'importe quel algorithme d'estimation m'aurait dit de passer mon chemin. Le bien sort pourtant 11 % brut et s'autofinance depuis trois ans.
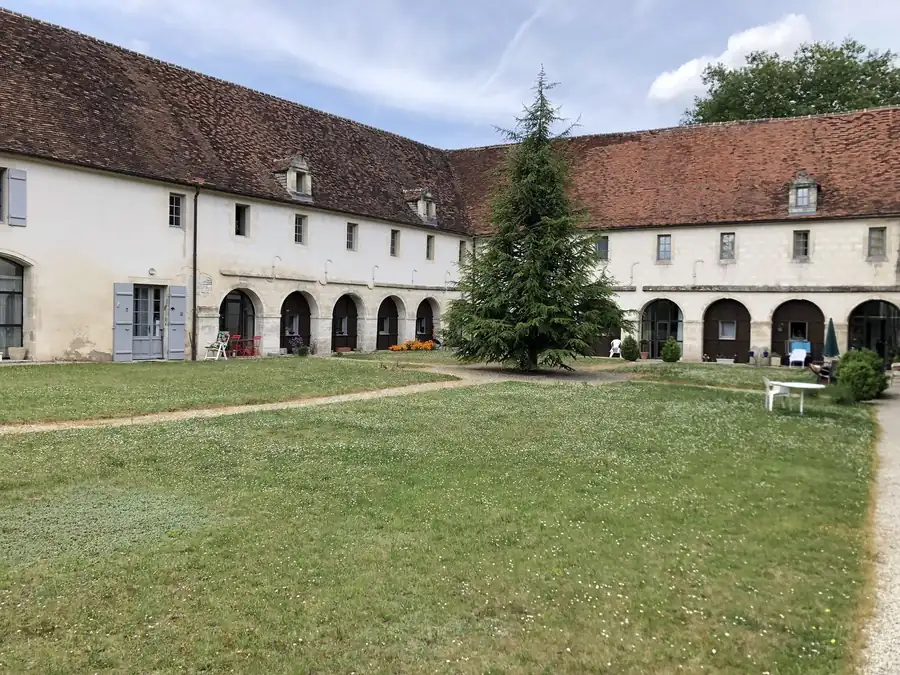
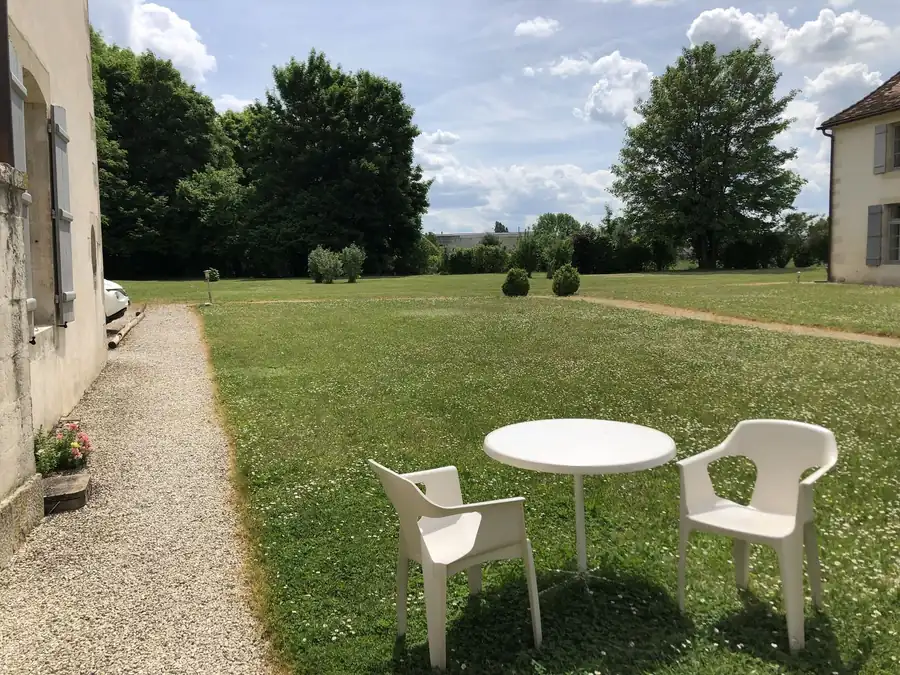
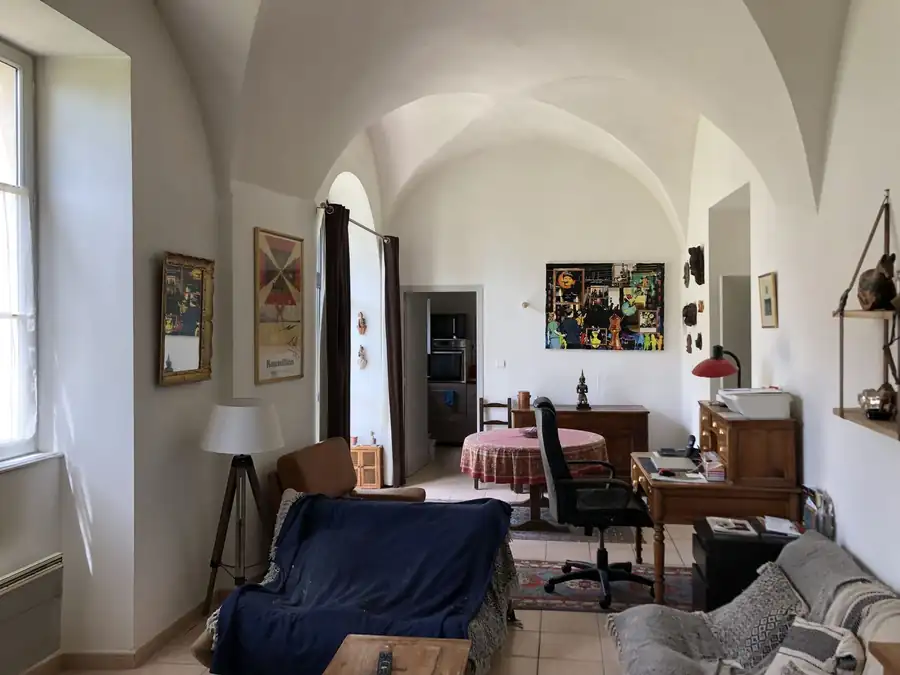
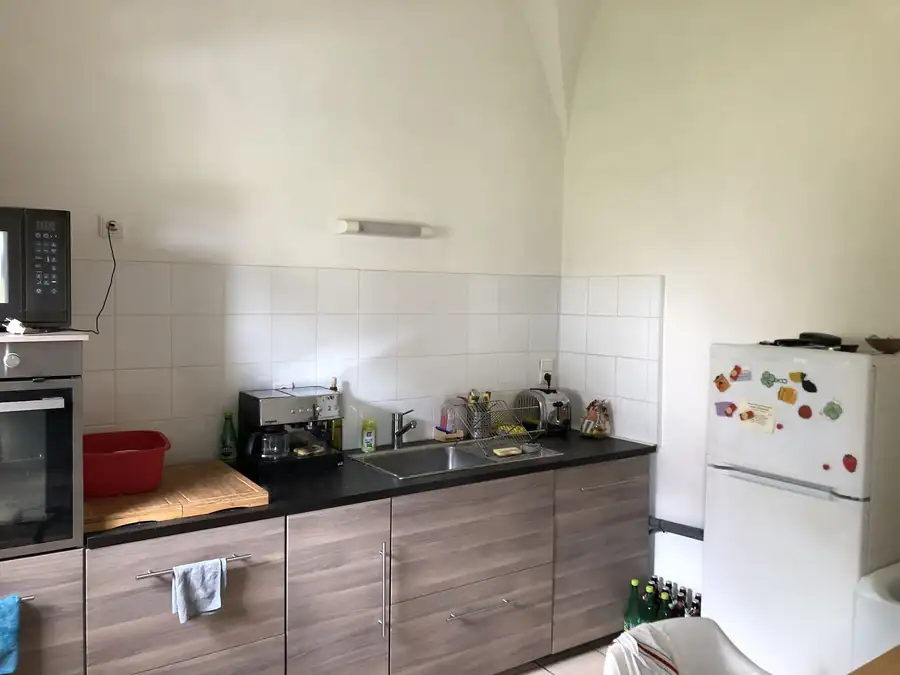
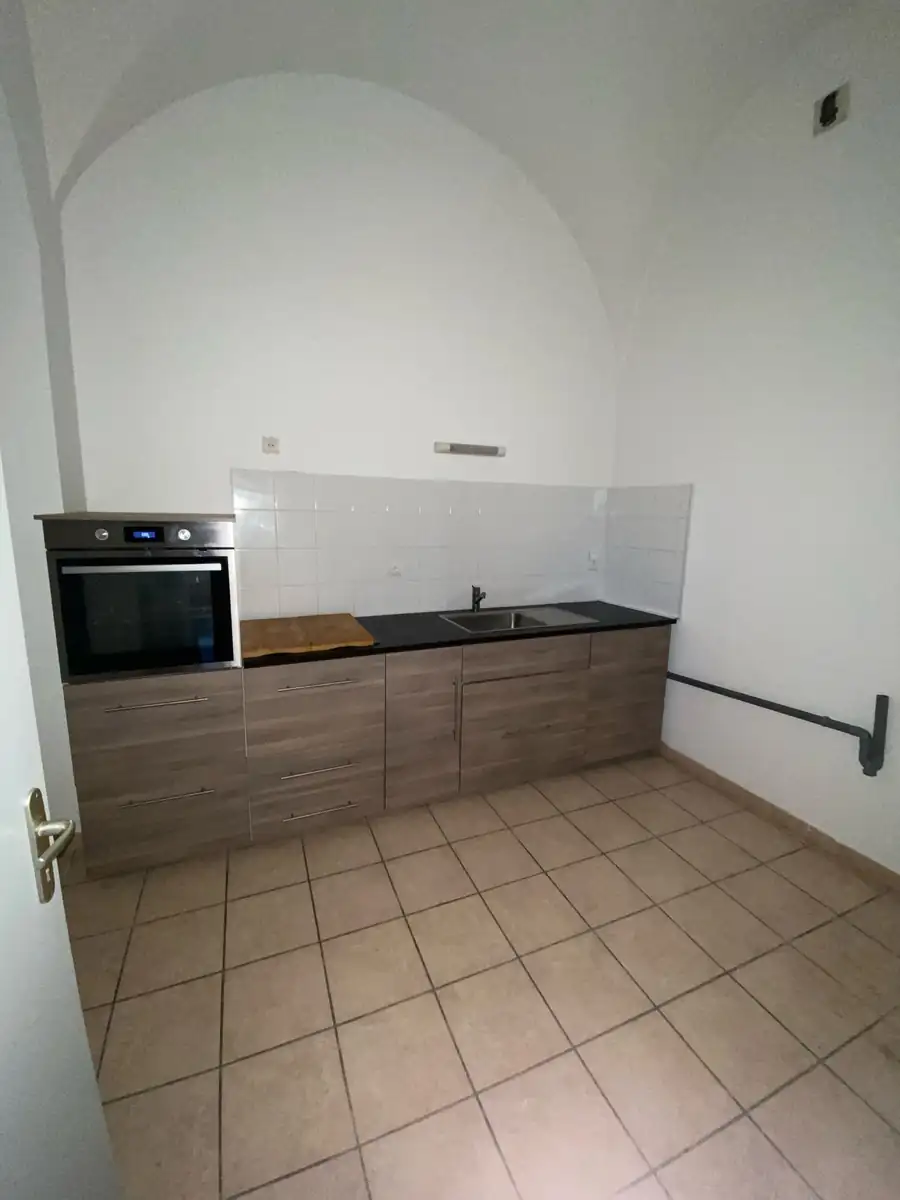
Parce que DVF ne sait pas que cet appartement est sous voûtes, dans une ancienne abbaye, avec une cour à arcades, un parc arboré et du stationnement à volonté. Il compare des mètres carrés. Il ne compare pas des biens.
C'est ça, la différence entre une donnée et une décision. Le prix au m² est un point de départ, jamais un verdict. Un bien sous le prix du marché a toujours une raison de l'être. Un bien au-dessus aussi.
Et ce que vaut un simple rafraîchissement
AvantAprèsAvantAprès
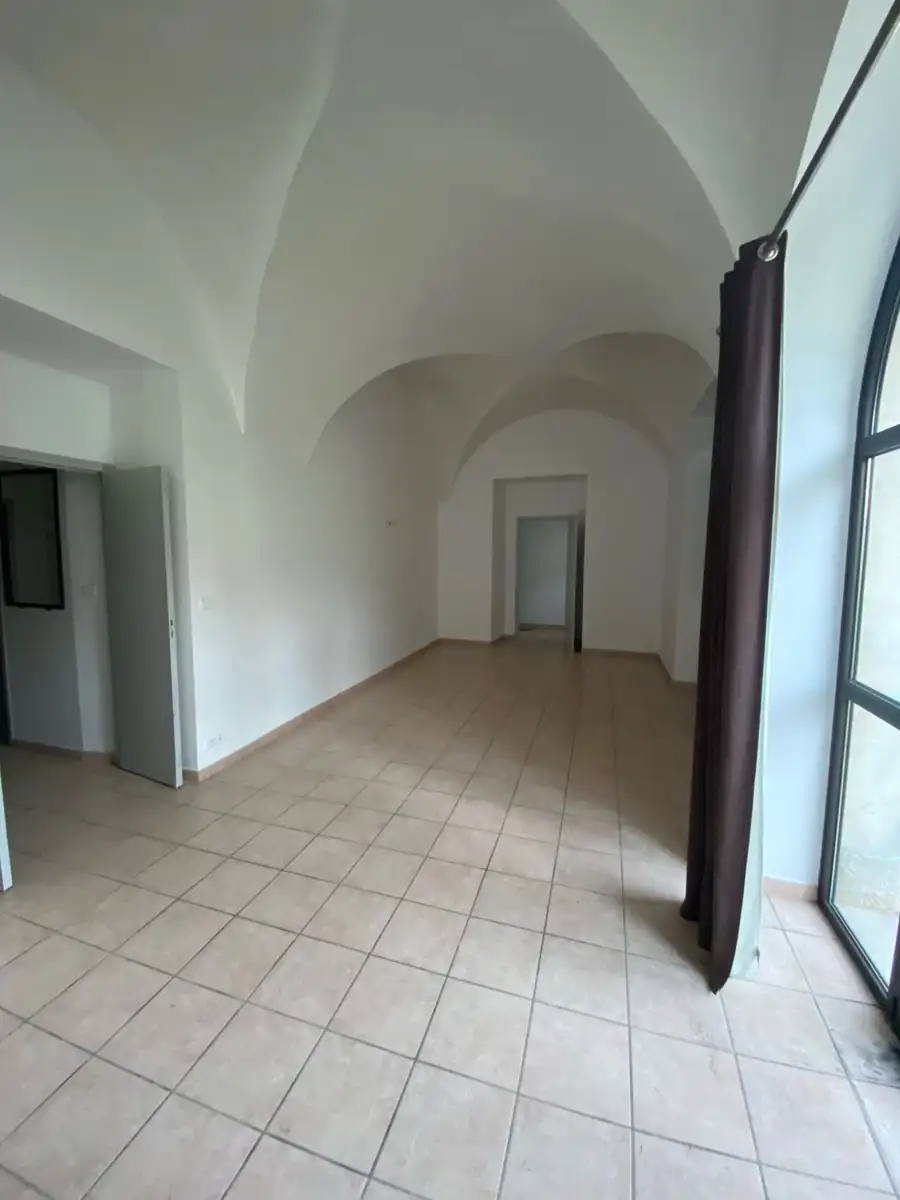
Ici, rien de spectaculaire : peinture et remplacement des radiateurs. La peinture reste, et de très loin, le meilleur retour sur investissement de l'immobilier locatif.
Chapitre 08 · La négociation
On gagne son argent le jour où on achète.
Pas le jour où on revend. Une décote ne se quémande pas, elle s'argumente. Et elle commence bien avant la visite : la moitié de la négociation se joue en amont, sur les bases DVF et sur l'historique de l'annonce.
La marge réelle, selon la situation
Situation du bien
Décote à viser
Bien standard, sans particularité
−5 à −8 %
Succession
−10 à −20 %
En vente depuis plus de 6 mois
−12 à −18 %
Travaux à prévoir
−15 à −25 %
DPE classé F ou G
−20 à −30 %
La formule
Prix au m² du bien + coût des travaux au m² ≤ prix au m² moyen du secteur. Une fois les travaux faits, tout est neuf : tu revends au-dessus de la moyenne.
Le timing
Jamais d'offre pendant la visite, 24 h minimum. Jamais de première offre à −5 % : trop faible pour être prise au sérieux, trop haute pour garder de la marge. Je démarre à −15 %.
Le document gratuit
Sur un bien F ou G, l'audit énergétique est obligatoire et chiffre les travaux. C'est le diagnostic du vendeur : il ne peut pas contester ses propres chiffres.
Les 5 signes qu'un vendeur va négocier
Il critique lui-même son bien. Il justifie le prix sans qu'on lui demande. Il mentionne une échéance. Il te demande ton budget. Il propose de te rappeler. Plus il y a de signaux, plus ta marge est grande.
Chapitre 09 · Dossiers clients
Deux dossiers que j'ai repris.
Le bien que son conseiller allait lui faire acheter
C'est son conseiller en gestion de patrimoine qui m'a appelé, parce qu'il ne s'y connaissait pas assez en locatif. Le bien visé tournait autour de 100 000 € pour 600 € de loyer : un projet qui allait lui coûter de l'argent tous les mois, ou exiger un gros apport pour tenir.
On a changé de bien et de ville. Une dizaine de visites plus tard : affiché autour de 60 000 €, négocié à 45 000 €, environ 5 000 € de travaux chiffrés avec un artisan, loué 550 €.
Résultat : aucun apport, et du cash-flow positif au lieu d'un effort d'épargne mensuel.
Celui qui voulait absolument rester près de Paris
Secteur ultra concurrentiel, donc compliqué. On n'est pas allés chercher du rendement là où il n'y en avait pas : on a visé la création de valeur. Environ 120 000 € de coût total, travaux compris, pour 1 100 € de loyer.
Le rendement n'est pas exceptionnel et je ne vais pas prétendre le contraire. En revanche le bien se revend aujourd'hui sans difficulté autour de 150 000 €. La plus-value latente était dans l'opération dès la signature.
Un an après, il a refait la même opération seul. C'est le seul indicateur qui m'intéresse.
Deux dossiers réels, enchaînés. Le second n'est pas une réussite éclatante sur le rendement : il est là parce qu'il montre ce qu'on fait quand la contrainte de départ est mauvaise.
Chapitre 10 · Les objections
Les quatre objections que j'entends tout le temps.
Sur mes deux dernières opérations : 1 450 € et 1 558 €. Ce n'est pas une figure de style, les offres de prêt sont plus haut. Ce qui compte n'est pas la taille de ton apport mais la solidité du projet : un bien qui se rembourse tout seul renforce ton dossier au lieu de l'alourdir. Ajoute un avis de valeur locative à ton dossier, la banque s'en servira pour calculer ton endettement final.
J'ai commencé à 1 400 € par mois. La banque regarde ta tenue de compte sur trois mois, ton épargne résiduelle après achat, et la qualité du bien. Pas seulement ta fiche de paie. Un CDI et trois mois de compte propre valent plus qu'un gros salaire mal géré.
Mon dernier bien est financé à 4,34 % et dégage 58 € par mois après impôts. Des taux élevés font fuir les acheteurs émotionnels et font baisser les prix : la marge de négociation grandit. On adapte le montage, pas le projet. Et un taux se renégocie, contrairement à un prix d'achat.
Le risque, ce n'est pas de débuter. C'est d'acheter au feeling, seul, en calculant loyer moins crédit. Tu viens de voir tout ce qui manque dans ce calcul. Le premier investissement n'est pas le plus rentable, c'est le plus important : s'il est raté, la banque ne te suit plus.
Chapitre 11 · Ton plan
Tu as la carte. Il te manque le plan pour ton cas.
Ce playbook te donne mes seuils et ma méthode. Il ne peut pas te dire si ta ville coche les cases, ni à quel prix faire ton offre sur le bien que tu as en tête, ni quel régime fiscal choisir pour ta situation.
L'accompagnement, c'est moi à côté de toi pendant que tu achètes vraiment : le secteur, la négociation, le dossier bancaire, le montage fiscal. Jusqu'à la signature. Pas un cours en ligne de plus.
Antoine Genty · 5 acquisitions depuis 2020 Bourgogne-Franche-Comté
Voyons si ça a du sens pour toi
Quatre questions, puis on cale un appel. Si je pense que tu n'as pas besoin de moi, je te le dirai.
Places limitées. On regarde ton projet avant tout engagement.